대규모 설비투자 후 이익이 줄어드는 이유: 건설중인자산으로 미래 감가상각비 추정하기
기업이 대규모 공장 증설을 발표하면 시장은 보통 앞으로 늘어날 매출에 주목합니다. 그런데 막상 공장이 완공된 뒤 1~2년 동안은 매출이 늘어도 영업이익률이 오히려 떨어지는 경우가 흔합니다. 새 설비의 감가상각비가 한꺼번에 비용으로 반영되기 시작하는데, 매출은 가동률이 올라올 때까지 천천히 늘기 때문입니다.
다행히 이 비용은 미리 계산할 수 있습니다. 재무제표의 건설중인자산을 보면 아직 비용으로 반영되지 않은 투자 금액이 얼마나 쌓여 있는지 알 수 있기 때문입니다. 이 글에서는 건설중인자산으로 미래 감가상각비를 추정하고, 새 공장이 이익에 기여하기 시작하는 가동률을 계산하는 방법을 정리합니다. CAPEX와 감가상각비의 기본 개념은 CAPEX란 무엇인가? 기업의 설비투자를 분석하는 방법에서 먼저 확인할 수 있습니다.
건설중인자산이란
건설중인자산은 아직 완성되지 않아 사용할 수 없는 공장, 설비, 건물에 들어간 돈을 모아 두는 유형자산 계정입니다. 핵심은 건설중인자산은 감가상각을 하지 않는다는 점입니다. 설비가 완공되어 사용할 수 있는 상태가 되면 건물이나 기계장치 같은 본래 계정으로 옮겨지고(대체), 그때부터 감가상각이 시작됩니다.
즉 건설중인자산 잔액은 앞으로 비용이 될 예정인 투자 금액입니다. 공사 기간 중 차입금 이자를 자산 원가에 포함(차입원가 자본화)한 경우에는, 완공 이후 그 이자도 손익계산서의 이자비용으로 넘어오므로 이익 감소 폭이 더 커질 수 있습니다.
필요한 숫자를 찾는 위치
| 확인할 내용 | 위치(DART 사업보고서) |
|---|---|
| 건설중인자산 잔액 | 재무상태표 유형자산 또는 주석의 유형자산 변동내역 |
| 완공되어 대체된 금액 | 주석의 유형자산 변동내역 중 대체 항목 |
| 자산별 내용연수, 상각방법 | 주석의 중요한 회계정책(유형자산) |
| 완공 예정 시기, 투자 계획 | 사업의 내용 중 생산설비 및 투자 현황, 신규시설투자 공시 |
유형자산 변동내역 표는 계정별로 기초 잔액, 취득, 대체, 감가상각, 기말 잔액을 보여 줍니다. 건설중인자산의 취득은 계속 늘어나는데 대체가 거의 없다면 아직 공사 중이라는 뜻이고, 어느 해에 큰 금액이 대체되었다면 그해 또는 이듬해부터 감가상각비가 크게 늘어납니다.
미래 감가상각비 추정하기: 가상의 T사
T사는 매출 5,000억 원, 영업이익 500억 원(영업이익률 10%), 연간 감가상각비 300억 원인 제조기업입니다. 건설중인자산이 1,200억 원 쌓여 있고, 사업보고서에는 내년 7월 완공 예정이라고 적혀 있습니다. 새 공장은 대부분 기계장치이며, 회계정책 주석상 기계장치는 내용연수 10년 정액법으로 상각합니다.
추가 연간 감가상각비 = 1,200억 원 ÷ 10년 = 120억 원
완공이 7월이므로 첫해에는 약 반년 치인 60억 원, 그다음 해부터는 120억 원이 매년 추가됩니다. 매출이 그대로라고 가정하면 영업이익은 다음과 같이 움직입니다.
| 구분 | 올해 | 완공 1년차 | 완공 2년차 |
|---|---|---|---|
| 감가상각비 | 300 | 360 | 420 |
| 영업이익(매출 변화 없음) | 500 | 440 | 380 |
| 영업이익률 | 10.0% | 8.8% | 7.6% |
새 공장이 매출을 전혀 만들지 못한다면 영업이익은 2년 만에 24% 줄어듭니다. 반대로 말하면, 이익을 지키려면 새 공장이 최소 120억 원의 공헌이익(매출 − 변동비)을 벌어야 합니다. 이 기업의 공헌이익률이 30%라면 추가 매출 400억 원이 필요하고, 이는 기존 매출의 8%에 해당합니다. 새 공장에 필요한 인력과 유지비까지 고려하면 실제로 필요한 매출은 이보다 더 큽니다.
가동률이 손익을 결정한다
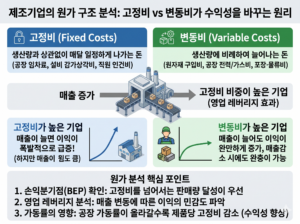
감가상각비는 공장을 얼마나 돌리든 똑같이 발생하는 고정비입니다. 그래서 새 라인의 이익은 가동률에 따라 크게 달라집니다. T사의 새 공장이 100% 가동 시 연 매출 1,000억 원을 낼 수 있다고 가정해 봅시다.
| 가동률 | 새 공장 매출 | 공헌이익(30%) | 추가 감가상각비 | 새 공장 이익 기여 |
|---|---|---|---|---|
| 20% | 200 | 60 | 120 | −60 |
| 40% | 400 | 120 | 120 | 0 |
| 70% | 700 | 210 | 120 | +90 |
| 100% | 1,000 | 300 | 120 | +180 |
이 예시에서는 가동률 40%가 손익분기점입니다. 완공 직후 가동률이 20~30%에 머무는 기간에는 새 공장이 오히려 전체 이익을 깎아 먹습니다. 실적 발표나 IR 자료에서 회사가 밝히는 가동률, 수율, 램프업(생산량을 점차 늘리는 과정) 일정을 확인해야 하는 이유가 여기에 있습니다. 공헌이익률과 고정비의 관계를 더 자세히 보고 싶다면 원가 구조와 영업레버리지 개념을 함께 공부해 두면 도움이 됩니다.
투자 사이클 3단계로 위치 파악하기
- 건설 단계: 건설중인자산이 빠르게 늘고 잉여현금흐름이 줄어듭니다. 아직 감가상각비가 늘지 않아 이익은 영향을 받지 않습니다.
- 완공·대체 단계: 건설중인자산이 본 계정으로 대체되면서 감가상각비가 급증하고 영업이익률이 떨어집니다. 시장이 실망하는 구간이 대개 여기입니다.
- 가동률 상승 단계: 매출이 늘면서 고정비 부담이 희석되고 이익이 회복됩니다. 투자 지출이 줄어 잉여현금흐름도 함께 좋아집니다.
건설중인자산 잔액과 대체 금액의 추이만 따라가도 지금 기업이 어느 단계에 있는지 대략 알 수 있습니다. 두 번째 단계에서 이익이 줄어드는 것은 예정된 일이므로, 그 감소가 추정 범위 안인지, 가동률이 계획대로 올라오고 있는지를 보는 것이 중요합니다.
주의할 점
- 오래 쌓여 있는 건설중인자산: 몇 년째 대체 없이 잔액만 늘고 있다면 공사 지연이나 사업 계획 변경 가능성이 있습니다. 투자를 포기하면 손상차손으로 한꺼번에 비용이 반영될 수 있습니다.
- 자산 구성 확인: 건물은 내용연수가 길고 기계장치는 짧습니다. 투자 금액 중 건물과 설비의 비중에 따라 연간 감가상각비가 크게 달라지므로, 사업보고서의 투자 내역을 확인해 비중을 나눠 계산하는 것이 정확합니다.
- 추정은 범위로: 완공 시기가 몇 달만 밀려도 첫해 감가상각비가 달라집니다. 계산 결과는 정확한 예측이 아니라 이익이 줄어들 수 있는 범위로 활용하세요.
체크리스트
- 건설중인자산 잔액이 기존 유형자산 대비 얼마나 큰가?
- 완공 예정 시기와 대체 금액 추이를 확인했는가?
- 주석의 내용연수로 추가 감가상각비를 계산했는가?
- 새 공장의 손익분기 가동률을 대략 계산했는가?
- 회사가 발표하는 가동률과 램프업 일정이 계획대로 진행되고 있는가?
정리
대규모 설비투자는 시간 차를 두고 이익에 두 번 영향을 줍니다. 먼저 완공 시점에 감가상각비가 늘어 이익을 누르고, 그 뒤 가동률이 올라오면서 매출과 이익을 끌어올립니다. 건설중인자산과 내용연수만 알면 첫 번째 충격의 크기를 미리 계산할 수 있고, 손익분기 가동률을 알면 두 번째 국면이 언제 올지 가늠할 수 있습니다. 증설 뉴스가 나왔을 때 이 두 숫자를 먼저 계산해 보는 습관을 들여 보세요.


댓글 0
첫 댓글을 남겨보세요.